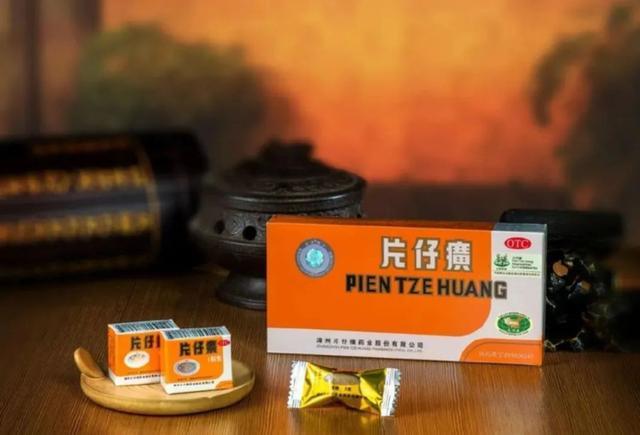
曾几何时,被炒作到1600元一粒,和茅台酒一起组CP,人送诨号“茅药”的片仔癀,如今也降价到760元股票配资网站有哪些,甚至更低一粒了,2026年第三季度它只给母公司赚回了1.95亿元。2026年前三季度,片仔癀营收63.49亿元,同比下降14.68%;归母净利润12.88亿元,同比下滑39.53%。
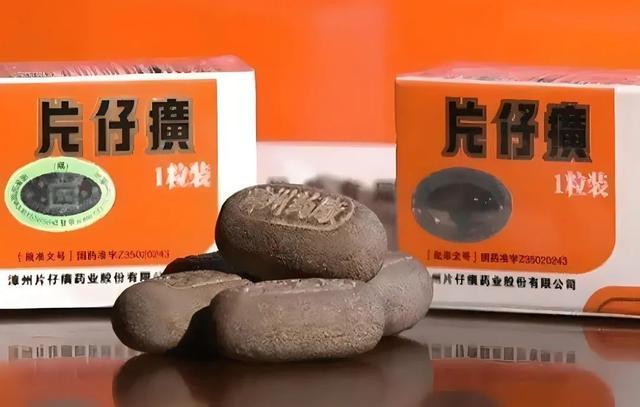
如果单看第三季度,净利润跌幅扩大到71.67%。一家毛利率超过60%的中药龙头,利润以这种速度塌陷,账面上却找不到成本失控的痕迹:肝病用药的毛利率反而在上升,从上年同期提升了1.40个百分点,达到62.51%。
片仔癀不好卖了,问题不在药上,真正的问题在它是CP,喝药之前的那杯酒,或者说以茅台为代表的白酒上。
“护肝”生意的底座,是另一门生意的景气度
片仔癀之所以在过去的十年时间里能维持高增长,建立在一个精巧的消费场景之上。
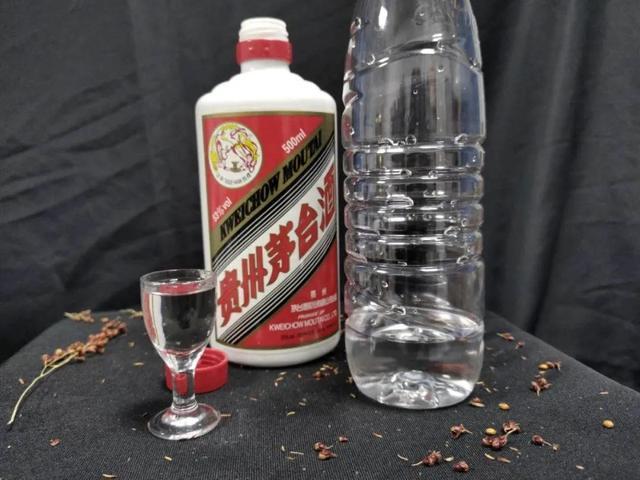
2017年前后,它瞄准高端白酒饮用带来的健康焦虑,用“护肝”功效切入商务应酬场景,逐步在市场中形成“喝高端白酒前服用片仔癀”的默契。烟酒店里出现过茅台与片仔癀的捆绑搭配,在各种商务宴请的桌子上,一瓶两千块的酒配一粒七百块的药,被当作一种体面而周全的安排。
而这个场景对片仔癀的意义,远远超过一个营销概念。
它把一种治疗肝病的中药,嵌入了一个高频、高客单价、由组织性消费驱动的社交仪式之中。在那些商务宴请密集的年份里,片仔癀的增量需求并不完全来自肝病患者,而来自那些需要在酒桌上完成交易、同时又想为身体留一道防线的人。这部分需求与白酒的动销曲线高度同步,白酒喝得越多、喝得越贵,片仔癀的“护肝”叙事就越有说服力。
而这条曲线在最近几年,正在向下走。
2026年上半年,商务宴请和婚宴等场景恢复不及预期,86.7%的受访酒企营业利润同比下滑,74.1%的调研企业客单价下降。商务接待用酒收缩最为明显,企业团购规模缩小,宴席的桌数和单桌用酒量同步减少。白酒行业全行业成品酒库存价值突破3000亿元,次高端价格带的批发价普遍低于出厂指导价,倒挂幅度在15%到30%之间。
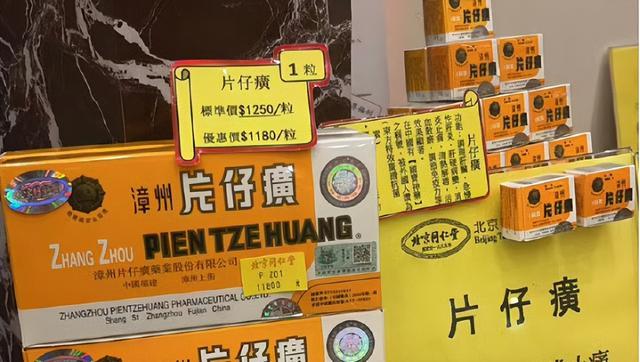
当酒桌上那瓶酒本身都在被压缩、被降档、被从商务场景中撤下,依附于它的“护肝”消费就失去了发生的场合。片仔癀的肝病用药收入前三季度下滑20.03%,核心单品在终端出现价格倒挂,官方指导价760元,渠道实际售价跌破600元,二手回收价一度低至460元。
药没有变差,甚至一度因为原料成本的上涨,反而变得“更”精贵了,只是吃药的那个饭局变少了。
毛利率在涨,利润在跌,中间站着一笔刚性费用
如果只看毛利率,片仔癀的报表几乎在讲述另一个故事。
天然牛黄价格从2025年7月的170万元/公斤的高点,回落至2026年8月的55万元/公斤,降幅接近68%,核心产品的毛利率因此得到修复,进而成本端的压力确实在缓解。
但是片仔癀在毛利率上的改善,被两件事同时吞掉了。
第一件是收入规模本身在收缩。毛利率衡量的是一块钱收入里能留下多少毛利,当收入从74亿元级别退到63亿元级别,即便毛利率上升,毛利额的绝对数仍然在缩小。第二件是费用的刚性。前三季度片仔癀期间费用9.22亿元,同比增加1.84亿元,其中销售费用同比增长54.22%。在营收下滑14.68%的同时,销售费用膨胀超过五成,这中间的落差不是“降本增效”能够弥合的。销售费用的大幅增长,指向的是一个更被动的局面:当自然动销放缓,企业不得不投入更多资源去推动渠道出货、维持终端能见度、延缓价格体系的下滑。
过去靠涨价预期和场景惯性就能完成的销售,现在需要用费用去换。
而投资收益的退潮构成了第三重挤压。前三季度投资收益5815.82万元,上年同期为3.64亿元,子公司投资收益的减少直接拖累了利润表现。毛利率修复、收入收缩、费用刚性、投资收益退潮,四股力量合在一起,把39.53%的利润跌幅解释得干干净净。这不是一次成本危机,是一次收入结构的坍塌,被费用刚性放大了。
当酒桌散了,药需要找到自己的病人
片仔癀的困境,本质上是它过去十年最成功的那部分增长,恰好建立在另一个行业——白酒行业最景气的那个阶段之上。
白酒的商务宴请的上行周期,给了它一个不属于药品的自然流量池,涨价预期和囤货需求又在这个流量池上叠加了一层金融属性。2021年锭剂被炒到1600元一粒,买的人未必需要护肝,而是把它当成和茅台一样的金融产品,需要的是它继续涨。当白酒的商务场景收缩,囤货的涨价预期逆转,这两层非药品需求同时退潮,裸露出的是药品本身的真实基数。
这个基数并不小。片仔癀在肝病用药领域仍然拥有稀缺的配方壁垒和品牌认知,62%以上的毛利率说明它的产品定价权并没有消失。但是它需要回答一个它过去十年不需要认真回答的问题:那些因为“喝酒伤肝”而买它的人不买了之后,谁还在买,为什么买。要知道,普通肝病患者对760元一粒的价格高度敏感,而过去支撑这个价格的,恰恰是商务场景中“花别人的钱、养自己的肝”的那部分支付意愿。当支付主体从企业招待费回到个人医保卡,价格的合理性就需要重新建立。
经营活动现金流前三季度同比增长376.05%,达到23.17亿元,这对片仔癀来说,是一个积极的信号,说明渠道库存在出清,回款质量在改善。但是现金流的修复和利润的修复之间隔着一条收入曲线。只要肝病用药的收入还在以20%的速度收缩,费用还在以50%的速度膨胀,现金流的改善就只是从“失血”回到“止血”,离恢复增长还有一段距离。
片仔癀不需要另一场酒宴来拯救它。
它需要的是把“护肝”从酒桌叙事里拆出来,重新放回肝病治疗的临床场景和日常健康管理之中。那是一个增长更慢、故事更朴素的市场,但也是一个不依赖茅台景气的市场。39.53%的利润跌幅,是过去那套增长逻辑开出的账单,而账单的付清,取决于片仔癀什么时候不再把自己当作酒桌上那粒药。
 股票配资网站有哪些
启恒配资提示:文章来自网络,不代表本站观点。
- 上一篇:股票配资一览表最新 中国体育衰落的本质原因分析
- 下一篇:没有了
相关文章


热点资讯


